Araç Değer Kaybı Nasıl Alınır? 2026 Hesaplama, Başvuru ve Dava Rehberi
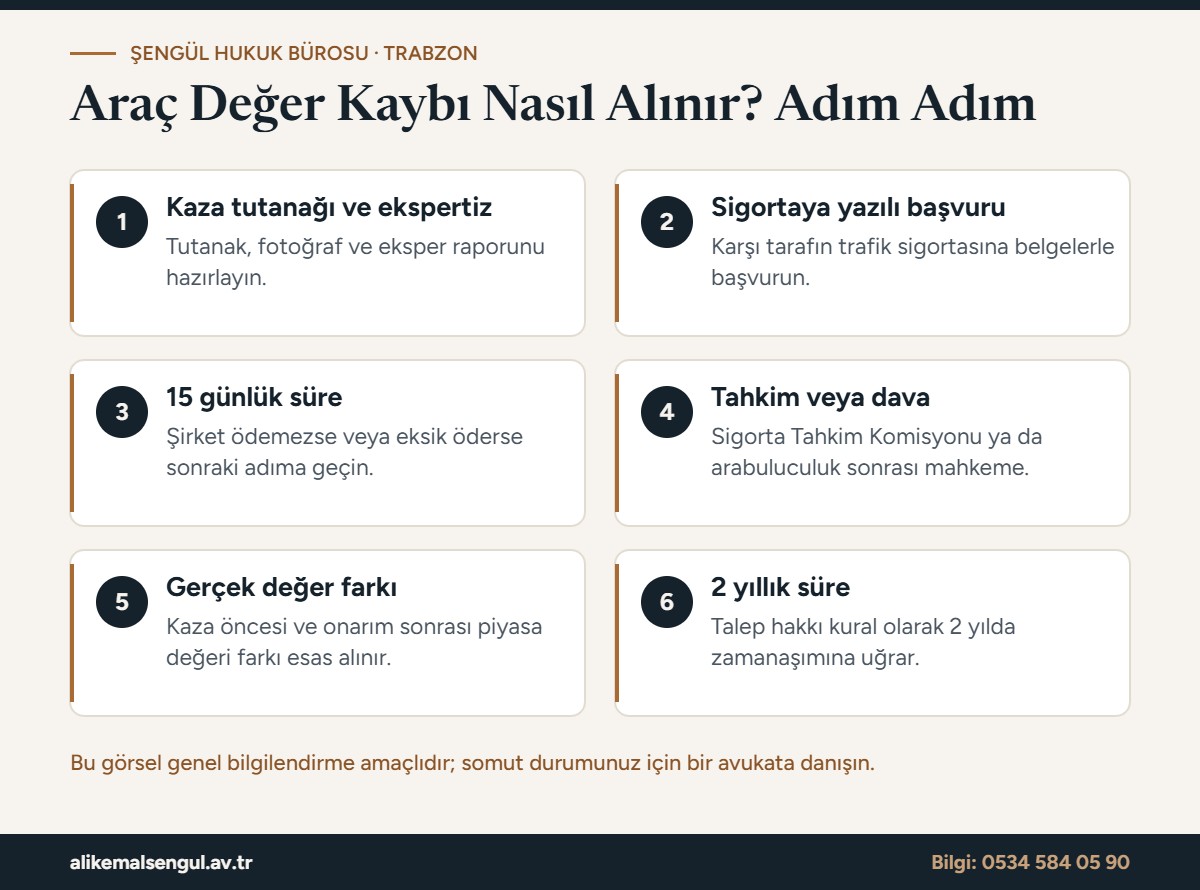
Araç değer kaybı, trafik kazası geçiren bir aracın onarıldıktan sonra bile ikinci el piyasasında kazadan önceki değerine göre daha düşük fiyata alıcı bulmasıdır. Kısa cevap şudur: Kazada tamamen kusurlu olmayan araç sahibi, karşı tarafın trafik sigortasından araç değer kaybı tazminatı ister. Önce sigorta şirketine yazılı başvuru yaparsınız. Şirket 15 gün içinde ödeme yapmaz veya eksik öderse Sigorta Tahkim Komisyonu’na ya da mahkemeye başvurursunuz. Talep hakkı, kural olarak zararın ve sorumlunun öğrenilmesinden itibaren iki yıl içinde kullanılmalıdır.
Bu rehberde araç değer kaybının ne olduğunu, kimlerin talep edebileceğini, nasıl hesaplandığını, sigorta şirketine başvuru sürecini, tahkim ve dava yollarını, zamanaşımını ve sık yapılan hataları ayrıntılı olarak anlatıyoruz.
Araç Değer Kaybı Nedir?
Bir araç kaza geçirdiğinde, hasarlı parçalar onarılsa veya değiştirilse bile aracın kaza kaydı silinmez. İkinci el araç alıcıları, hasar kaydı olan bir araca kazasız bir araca göre daha düşük fiyat teklif eder. Aracın kaza öncesi değeri ile onarım sonrası değeri arasındaki bu fark, araç değer kaybıdır.
Araç değer kaybı, onarım masrafından ayrı bir zarardır. Sigorta şirketi hasarlı parçaların onarım bedelini ödese bile, aracın piyasa değerindeki düşüş karşılanmamış olur. Kanun, bu zararın da kusurlu taraf ve onun trafik sigortası tarafından karşılanmasını öngörür.
Hukuki dayanak olarak Karayolları Trafik Kanunu, araç işletenin ve sürücünün kusuru oranında doğan zararlardan sorumlu olduğunu düzenler. Zorunlu mali sorumluluk sigortası, yani trafik sigortası da poliçe limitleri içinde bu zararı karşılar.
Araç Değer Kaybını Kimler Talep Eder?
Araç değer kaybı tazminatını talep etmek için şu şartların gerçekleşmesi gerekir:
- Aracınızın bir trafik kazasında maddi hasar görmesi
- Kazada tamamen kusurlu olmamanız (kısmi kusurda kusur oranında indirim uygulanır)
- Kazanın karşı tarafının trafik sigortasının bulunması veya sorumlu kişinin tespit edilmesi
- Aracın pert, yani tam hasar kabul edilmemiş olması
- Zamanaşımı süresinin geçmemiş olması
Kusur oranı burada belirleyici rol oynar. Örneğin kazada yüzde 25 kusurlu bulunan bir sürücü, hesaplanan değer kaybının yüzde 75’ini karşı tarafın sigortasından ister. Yüzde 100 kusurlu olan sürücü ise değer kaybı talep edemez.
Araç Değer Kaybı Hesaplama Yöntemi
Araç değer kaybı hesaplama konusunda uygulama son yıllarda önemli ölçüde değişti. Önceki dönemde sigorta şirketleri, Trafik Sigortası Genel Şartları’ndaki katsayılara dayanan bir formül kullanıyor ve çoğu zaman düşük tutarlar ödüyordu. Anayasa Mahkemesi’nin bu alandaki iptal kararlarından sonra Yargıtay, değer kaybının gerçek zarar ilkesine göre hesaplanmasını esas almaya başladı.
Bugün mahkemeler ve bilirkişiler araç değer kaybını şu yöntemle hesaplar:
- Aracın kaza tarihindeki hasarsız ikinci el piyasa değeri belirlenir.
- Aracın onarıldıktan sonraki, hasar kaydıyla birlikte ikinci el piyasa değeri belirlenir.
- İki değer arasındaki fark, aracın değer kaybını oluşturur.
- Araç sahibinin kusuru varsa, bu tutardan kusur oranında indirim yapılır.
Bilirkişi bu hesaplamada şu kriterleri dikkate alır:
- Aracın markası, modeli ve model yılı
- Kilometresi ve genel durumu
- Hasarın büyüklüğü, değişen ve boyanan parçalar
- Şasi, direk veya taban gibi yapısal parçalarda hasar olup olmadığı
- Aracın daha önceki hasar kayıtları
Örneğin kazadan önce 1.200.000 TL değerinde olan bir araç, onarım sonrasında ikinci el piyasasında 1.080.000 TL’ye alıcı bulabiliyorsa, araç değer kaybı 120.000 TL’dir. Araç sahibi yüzde 25 kusurluysa, talep edebileceği tutar 90.000 TL olur.
Değer Kaybını Artıran ve Azaltan Faktörler
Bazı hasarlar araç değer kaybını ciddi şekilde artırır. Şasi, direk ve tavan gibi yapısal parçalardaki hasarlar ile hava yastığının açılması, alıcıların en çok çekindiği durumlardır. Yeni model ve düşük kilometreli araçlarda da değer kaybı oranı genellikle daha yüksektir. Çünkü bu araçlarda alıcılar kazasız araç beklentisi içindedir.
Buna karşılık aracın daha önce benzer bölgeden hasar kaydı varsa, yeni kazanın değer kaybına etkisi azalır. Çok eski model ve yüksek kilometreli araçlarda da değer kaybı oranı düşüktür. Küçük çizik ve basit kaporta işlemleri de değer kaybına çoğu zaman sınırlı etki eder. Bu nedenle her kazada değer kaybı talebinin ekonomik olarak anlamlı olup olmadığını önceden değerlendirmek gerekir.
Kazadan Hemen Sonra Atmanız Gereken Adımlar
Araç değer kaybı talebinin başarısı, çoğu zaman kazadan sonraki ilk saatlerde atılan adımlara bağlıdır. Bu nedenle kaza anında şu noktalara dikkat etmenizi öneririz:
- Kaza yerini ve araçların konumunu, hasarları ve plakaları farklı açılardan fotoğraflayın.
- Karşı tarafla birlikte kaza tespit tutanağını eksiksiz doldurun veya trafik polisini ya da jandarmayı çağırın.
- Tutanakta kusur durumunu ve kazanın oluş şeklini açık ve doğru şekilde yazın.
- Varsa olayı gören tanıkların isim ve telefon bilgilerini alın.
- Aracınızı onarıma göndermeden önce ekspertiz yaptırın.
Kaza tespit tutanağındaki bir hata, ileride kusur oranının yanlış belirlenmesine ve değer kaybı tazminatının azalmasına yol açar. Özellikle tutanakta “karşı taraf kusurlu” yerine belirsiz ifadeler kullanmaktan kaçının.
Araç Değer Kaybında Hasar Kaydını Öğrenmek
Aracınızın hasar geçmişini Sigorta Bilgi ve Gözetim Merkezi’nin sistemleri üzerinden sorgularsınız. Bu kayıt, araç değer kaybı hesabında önemli bir rol oynar. Aracın aynı bölgeden daha önce hasar kaydı varsa, bilirkişi değer kaybını daha düşük hesaplar.
Hasar kaydını önceden bilmek, talebinizin gerçekçi bir tutarda olmasını sağlar. Ayrıca sigorta şirketinin kayıtlardaki eski bir hasarı gerekçe göstererek ödemeyi azaltmaya çalışması halinde doğru itirazı yapmanıza yardım eder.
Sigorta Şirketine Başvuru Süreci
Araç değer kaybı talebinde ilk adım, kusurlu tarafın trafik sigortası şirketine yazılı başvuru yapmaktır. Kanun, dava veya tahkim yoluna gitmeden önce bu başvurunun yapılmasını zorunlu tutar.
Başvuruda genellikle şu belgeleri sunarsınız:
- Kaza tespit tutanağı veya polis/jandarma raporu
- Araç ruhsatı ve sürücü belgesi fotokopisi
- Eksper raporu ve onarım faturaları
- Kazaya ve hasara ait fotoğraflar
- Kimlik fotokopisi ve banka hesap bilgileri
Sigorta şirketi başvurunuza 15 gün içinde cevap vermez veya talebinizi kısmen ya da tamamen reddederse, bir sonraki aşamaya geçersiniz. Başvurunuzu e-posta, kargo veya noter aracılığıyla yapmanız, başvuru tarihini ispat etmeniz bakımından önemlidir.
Sigorta Tahkim Komisyonu mu, Mahkeme mi?
Şirket ödeme yapmazsa önünüzde iki yol vardır:
Sigorta Tahkim Komisyonu: Komisyon, sigorta uyuşmazlıklarına bakan uzman bir kuruluştur. Başvuru süreci mahkemeye göre daha hızlıdır ve dosyalar genellikle birkaç ay içinde sonuçlanır. Ancak komisyona yalnızca sigorta şirketine karşı başvurursunuz. Sürücü veya araç sahibi bu süreçte taraf olmaz.
Mahkeme: Sigorta şirketine karşı açılan davalarda görevli mahkeme kural olarak asliye ticaret mahkemesidir. Bu davalar ticari dava niteliğinde olduğu için dava açmadan önce arabulucuya başvurmak zorunludur. Kusurlu sürücüye ve araç işletenine karşı ise asliye hukuk mahkemesinde dava açarsınız. Değer kaybı poliçe limitini aşıyorsa sürücü ve işletenin de davaya dahil edilmesi gerekir.
Hangi yolun daha avantajlı olduğu, talep tutarına, delil durumuna ve karşı tarafın sayısına göre değişir. Trafik kazasından doğan diğer tazminat taleplerini trafik kazası tazminat davası rehberimizde ayrıntılı olarak anlattık.
Sigorta Şirketinin Teklifini Kabul Etmeli misiniz?
Sigorta şirketleri başvurudan sonra çoğu zaman bir teklif sunar. Bu teklif, bilirkişinin gerçek değer farkı üzerinden yapacağı hesaplamanın altında kalabilir. Teklifi kabul etmeden önce kendi aracınızın kaza öncesi ve sonrası piyasa değerini araştırmanız gerekir.
Teklifi kabul ederken imzaladığınız belgeye dikkat edin. “Tüm haklarımı aldım, başka talebim yoktur” şeklinde bir ibra ifadesi içeren belge imzalarsanız, ileride kalan tutarı talep etmeniz zorlaşır. Eksik bulduğunuz bir ödemeyi kabul edecekseniz, belgeye ihtirazi kayıt düşmeniz, yani kalan haklarınızı saklı tuttuğunuzu yazmanız gerekir.
Araç Değer Kaybında Zamanaşımı
Kanuna göre trafik kazalarından doğan tazminat talepleri, zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren iki yıl, her halde kaza tarihinden itibaren on yıl içinde zamanaşımına uğrar. Kaza aynı zamanda bir suç oluşturuyorsa ve ceza kanunu daha uzun bir zamanaşımı süresi öngörüyorsa, bu uzun süre uygulanır.
Sigorta şirketine yapılan başvuru ve tahkim başvurusu zamanaşımını keser. Yine de iki yıllık süreyi kaçırmamak için kaza sonrasında vakit kaybetmeden harekete geçmek gerekir.
Değer Kaybı Dışında Talep Edilen Diğer Zararlar
Araç değer kaybı, kazadan doğan tek zarar değildir. Araç sahibi şu zararları da ayrıca talep eder:
- Hasar bedeli: Onarım masrafları ve değişen parçaların bedeli
- İkame araç bedeli: Araç serviste kaldığı süre boyunca kiralanan aracın bedeli
- Kazanç kaybı: Taksi, dolmuş veya kamyon gibi ticari araçlarda çalışamamaktan doğan gelir kaybı
- Çekici ve ekspertiz masrafları
Bu zararlar da kusur oranına göre karşı taraftan veya sigorta şirketinden talep edilir.
Sık Yapılan Hatalar
- Aracı onarmadan veya ekspertiz yaptırmadan satmak
- Sigorta şirketine yazılı başvuru yapmadan dava açmak
- Kaza tespit tutanağını eksik veya hatalı doldurmak
- Kusur oranına itiraz etmeden ödemeyi kabul etmek
- Sigorta şirketinin düşük teklifini “ibra” ifadesi içeren bir belgeyle kabul etmek
- İki yıllık zamanaşımı süresini kaçırmak
Sık Sorulan Sorular
Araç değer kaybı kaç günde ödenir?
Sigorta şirketi, eksiksiz belgelerle yapılan başvurudan sonra kanuni süre içinde cevap verir. Şirket ödeme yapmazsa tahkim veya dava süreci başlar ve süre birkaç ay ile bir yıl arasında değişir.
Kusurlu taraf olsam da değer kaybı alır mıyım?
Tamamen kusurlu değilseniz alırsınız. Ancak hesaplanan tutardan kendi kusur oranınız kadar indirim yapılır.
Kiralık veya leasingli araçta değer kaybını kim ister?
Değer kaybını kural olarak aracın maliki talep eder. Leasingli araçlarda malik finansal kiralama şirketi olduğu için talebin bu şirketle birlikte değerlendirilmesi gerekir.
Aracı sattıktan sonra değer kaybı istenir mi?
Kaza tarihinde aracın maliki olan kişi, aracı sonradan satmış olsa bile zamanaşımı süresi içinde değer kaybı talebinde bulunur. Ancak bu durumda değer kaybının ispatı daha zor hale gelir.
Araç değer kaybı için avukat tutmak gerekir mi?
Zorunlu değildir; sigorta şirketine başvuruyu ve tahkim başvurusunu kendiniz yaparsınız. Ancak kusur oranına itiraz, bilirkişi raporuna karşı beyan ve poliçe limitini aşan talepler gibi konularda hukuki destek almak, tazminat miktarını doğrudan etkiler.
Trabzon’da Araç Değer Kaybı ve Trafik Kazası Davalarında Hukuki Destek
Araç değer kaybı talebi, doğru eksper raporu, doğru kusur oranı ve doğru başvuru yolunun seçilmesiyle sonuç verir. Şengül Hukuk Bürosu, Trabzon ve çevresinde araç değer kaybı, hasar bedeli ve trafik kazasından doğan tazminat taleplerini sigorta şirketleri, Sigorta Tahkim Komisyonu ve mahkemeler nezdinde takip eder. Ayrıntılı bilgi için sigorta hukuku sayfamızı ziyaret edebilirsiniz.
Sorularınız için 0534 584 05 90 numaralı telefondan büromuza ulaşabilirsiniz.